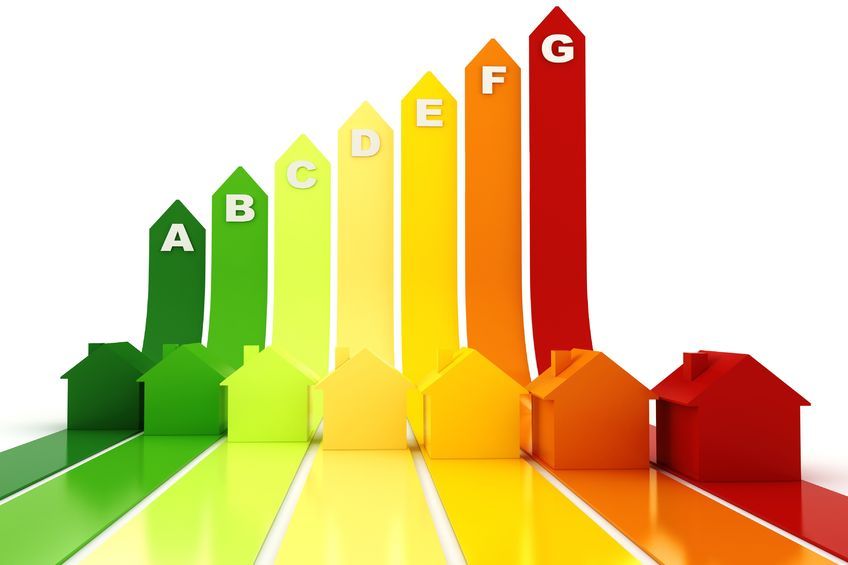
El Real Decreto 235/2013, de 5 de abril, por el que se aprueba el procedimiento básico para la certificación de la eficiencia energética de los edificios establece que será obligatorio para los edificios existentes o partes de ellos que se destinen al alquiler o a la venta disponer de un Certificado de Eficiencia Energética.
En su Artículo 2, dispone que será de aplicación a edificios:
- De nueva construcción.
- O partes de edificios existentes que se vendan o alquilen a un nuevo arrendatario, siempre que no dispongan de un certificado en vigor.
- O partes de edificios en los que una autoridad pública ocupe una superficie útil total superior a 250 m2 y que sean frecuentados habitualmente por el público.
Sin embargo, existen una serie de supuestos en los que no es necesario dicho Certificado. A estos casos nos vamos a referir a continuación:
-
Edificios protegidos oficialmente por ser parte de un entorno declarado o en razón de su particular valor arquitectónico o histórico, siempre que cualquier actuación de mejora de la eficiencia energética alterase de manera inaceptable su carácter o aspecto, siendo la autoridad que dicta la protección oficial quien determine los elementos inalterables.
Hay que tener en cuenta que una gran cantidad de estos edificios constituyen residencias particulares, oficiales o incluso establecimientos destinados a la hostelería (Red de Paradores Nacionales).
De modo que en determinados casos será obligatoria dicha certificación, aunque condicionada a que las adaptaciones propuestas sean o no viables en función de la intervención necesaria a realizar. Por este motivo siempre es aconsejable la consulta a un técnico especializado en dicha materia.
-
Edificios o partes de edificios utilizados exclusivamente como lugares de culto y para actividades religiosas.
Aunque la norma parece dejarlo claro al establecer que estarán exentos los espacios destinados al culto, como iglesias, mezquitas, sinagogas, conventos o asimilados, se trata de un caso similar al anterior. Partes importantes de estos edificios, están también destinados a viviendas para los religiosos, oficinas, establecimientos turísticos, de restauración e incluso industria, por lo que igualmente podría ser obligatorio.
-
Construcciones provisionales con un plazo previsto de utilización igual o inferior a dos años
Siempre que se trate de instalaciones provisionales con los requisitos establecidos en la norma, no existe problema alguno en su excepción. Sin embargo, en muchas ocasiones, estas instalaciones provisionales, con el tiempo, terminan constituyendo construcciones permanentes. Un ejemplo de ello son las terrazas cubiertas en locales con motivo de la Ley anti-tabaco.
-
Edificios industriales, de la defensa y agrícolas no residenciales, o partes de los mismos, de baja demanda energética. Aquellas zonas que no requieran garantizar unas condiciones térmicas de confort, como las destinadas a talleres y procesos industriales, se considerarán de baja demanda energética.
En el caso de los edificios industriales, estarían exentos de certificación las naves y talleres, pero no así la parte dedicada a oficinas, exposición y venta. Para los edificios de uso militar hay que tener en cuenta que en muchos casos existen construcciones destinadas a usos residenciales que sí que tendrán que certificarse. Y por último, en las instalaciones de usos agrícolas hay que separar las partes destinadas a almacenes, talleres o zonas de conservación y proceso de los productos agrícolas, de los destinados a viviendas, oficinas o exposiciones, en cuyo caso sí será obligatorio su certificación.
-
Edificios o partes de edificios aislados con una superficie útil total inferior a 50 m2.
Las dos características principales que recogen esta excepción es que sean aislados e inferiores a 50 m2. Debemos considerar como tales las viviendas alejadas del núcleo de población (casas de campo) con superficie inferior a la indicada. No están exentos pisos, apartamentos o bungalows con superficies inferiores a 50 m2 dentro de residenciales aun siendo independientes. Ni tampoco locales comerciales u oficinas en el mismo supuesto.
-
Edificios que se compren para reformas importantes o demolición.
Cuando se trata de un edificio a demoler el matiz más importante es qué se considera reforma importante. Así podemos considerar reforma importante, entre otras, las siguientes actuaciones:
- Se renueve más del 25% del total de su envolvente.
- Donde se cambie la totalidad de las instalaciones térmicas.
- Se cambie el tipo de combustible.
- Locales en bruto donde haya que realizar un proyecto.
- Edificios completos o viviendas donde obligatoriamente haya que realizar importantes reformas para poder obtener la Cédula de Habitabilidad.
Sin embargo, cuando haya que realizar pequeñas reparaciones o reformas destinadas a mejorar aspectos estéticos o cambios parciales de instalaciones en existentes, no operará dicha exención.
-
Edificios o partes de edificios existentes de viviendas, cuyo uso sea inferior a cuatro meses al año, o bien durante un tiempo limitado al año y con un consumo previsto de energía inferior al 25% de lo que resultaría de su utilización durante todo el año, siempre que así conste mediante declaración responsable del propietario de la vivienda.
Se trata de un punto con una importante carga de controversia, porque la determinación de residencia de uso temporal es bastante ambigua y de difícil comprobación. En este modelo estarán incluidos tanto las segundas residencias de uso esporádico como los alquileres de corta duración.
La Ley exime solamente a aquellos que usan o alquilan su vivienda unos pocos meses al año, estando el resto del tiempo sin habitar. Pero sigue existiendo una duda:
¿Qué ocurre en los casos en que la vivienda se alquila por cortos periodos a través de plataformas online (Airbnb, Homeaway, Tripadvisor o Booking)?. Un caso donde el tipo de alquiler no está lo suficientemente regulado y además constituye una actividad profesional.